
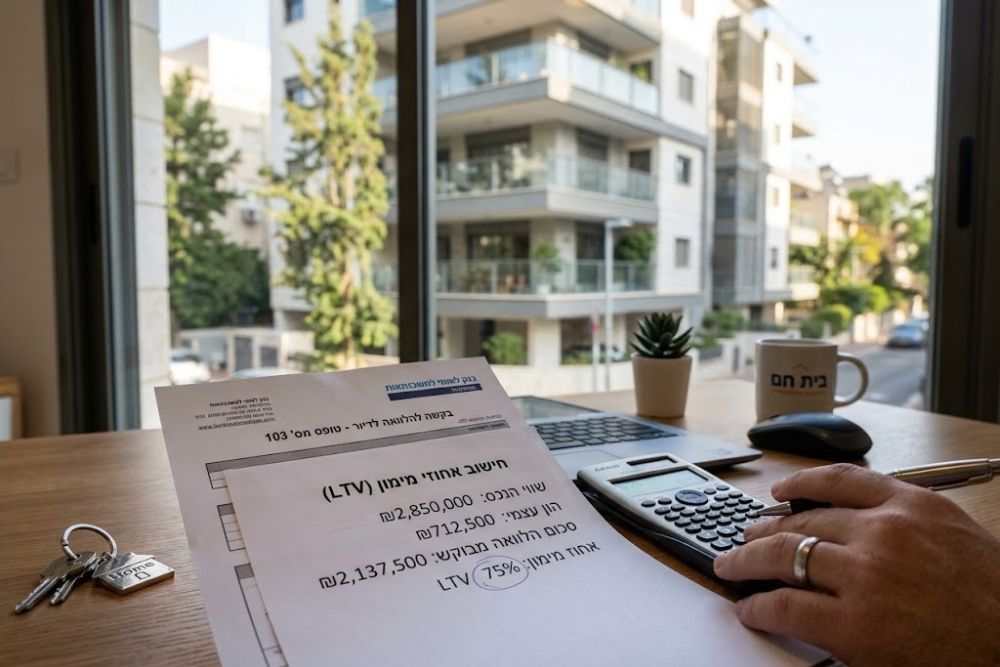
שעבוד נכס חוץ בנקאי מאפשר לבעלי נכסים להשתמש בשווי הקיים שלהם כבטוחה לקבלת אשראי. בשוק החוץ בנקאי ניתן למצוא מסלולי מימון שבהם שיעור המימון עשוי להגיע ל-80% ואף ל-90% משווי הנכס בעסקאות מסוימות, בהתאם למדיניות הגוף המממן ולנתוני העסקה. באתר אס. אר. אקורד מצוין כי במימון חוץ בנקאי כנגד נכס ניתן להגיע במקרים מסוימים עד 90% משווי הנכס. עם זאת, אין מדובר באחוז קבוע שכל מבקש הלוואה זכאי לקבל, והאישור נקבע לאחר בחינה פרטנית של הנכס, הלווה והסיכון בעסקה.
המשמעות היא שנכס בשווי של מיליון שקלים אינו מבטיח אוטומטית הלוואה של 800 או 900 אלף שקלים. הגוף המממן עשוי לקבוע שיעור נמוך יותר בהתאם לסוג הנכס, מיקומו, מצבו המשפטי, דרגת השעבוד, התחייבויות קיימות, יכולת ההחזר ומטרת המימון. לכן, כאשר בוחנים את אחוז המימון האפשרי, חשוב להסתכל על העסקה כולה ולא רק על שווי הנכס.
בנוסף, יש להבחין בין שיעור המימון התיאורטי לבין סכום הכסף שאפשר לקבל בפועל. אם קיימת משכנתא או הלוואה קודמת המובטחת באותו נכס, החוב הקיים נכלל בחישוב שיעור המימון הכולל. לדוגמה, אם נכס שווה מיליון שקלים וקיימת עליו משכנתא של 400 אלף שקלים, מלווה שמוכן להגיע ל-80% מימון יבחן את סך החוב המובטח בנכס ביחס לשוויו, ולא רק את ההלוואה החדשה.
מה המשמעות של אחוז מימון מתוך שווי הנכס?
שיעור המימון, המכונה גם LTV, הוא היחס בין סכום האשראי לבין שווי הנכס המשמש כבטוחה. בנק ישראל מגדיר שיעור מימון כיחס בין ההלוואה המאושרת לבין שווי הנכס, כאשר שווי זה נקבע לפי הכללים הרלוונטיים והערכת השווי הנדרשת.
לדוגמה, אם הנכס מוערך במיליון שקלים וההלוואה היא 600 אלף שקלים, שיעור המימון הוא 60%. אם ההלוואה היא 800 אלף שקלים, שיעור המימון הוא 80%. ככל ששיעור המימון גבוה יותר, כך המלווה חשוף לסיכון גבוה יותר במקרה שבו יהיה צורך לממש את הנכס.
במימון חוץ בנקאי אין אחוז מקסימלי אחיד שמתאים לכל סוגי העסקאות. בפועל ניתן למצוא גופים שמפרסמים שיעורי מימון של 70%, 80% ואף 90%, אבל ההצעה הסופית תלויה בחיתום ובמאפייני הנכס. לדוגמה, הפניקס גמא מפרסמת מימון של עד 70% כנגד נכסים, בעוד גופים אחרים מפרסמים מסלולים המגיעים עד 80% או 90% במקרים מסוימים.
לכן, מי שבודק הלוואה חוץ בנקאית צריך להימנע מהסתכלות על המספר הגבוה ביותר בפרסום בלבד. השאלה החשובה היא איזה שיעור מימון ניתן לקבל בעסקה הספציפית, לאחר בחינת שווי הנכס, החובות הקיימים ויכולת ההחזר.
למה במימון חוץ בנקאי ניתן לעיתים לקבל יותר מימון מהבנק?
המערכת הבנקאית כפופה למגבלות רגולטוריות שונות בתחום האשראי לדיור. לדוגמה, בנק ישראל קובע מגבלות LTV להלוואות לדיור, ובמקרה של הלוואה לכל מטרה המובטחת בשעבוד דירת מגורים, שיעור המימון הבסיסי שנקבע במסגרת ההוראות הוא 50%, בכפוף להסדרים ולהקלות הרלוונטיים.
הגופים החוץ בנקאיים אינם פועלים בדיוק תחת אותה מסגרת של מגבלות אשראי לדיור החלות על הבנקים. כתוצאה מכך, חלק מהגופים יכולים לבחון עסקאות שבהן שיעור המימון גבוה יותר, בהתאם למדיניות ניהול הסיכונים שלהם. בשוק קיימים גופים המפרסמים שיעורי מימון של 80% ואף 90% בעסקאות מתאימות.
הגמישות הזו אינה אומרת שהלוואה חוץ בנקאית היא בהכרח זולה יותר או מתאימה לכל לווה. מימון בשיעור גבוה יותר מגדיל את החוב ביחס לשווי הנכס, ולכן חשוב לבחון את ההחזר החודשי ואת העלות הכוללת. כאשר שיעור המימון גבוה, מרווח הביטחון של בעל הנכס קטן יותר, ולכן יש משמעות מיוחדת לתכנון ההלוואה.
אילו גורמים קובעים את אחוז המימון בפועל?
הגורם הראשון הוא שווי הנכס. שווי גבוה ויכולת מימוש טובה עשויים לאפשר למלווה להעמיד סכום גבוה יותר, אך המלווה צריך לבחון כיצד נקבע השווי ומה מידת הסחירות של הנכס. במקרים שבהם נדרשת שמאות, הערכת שמאי עשויה להשפיע ישירות על גובה האשראי האפשרי.
הגורם השני הוא סוג הנכס. דירת מגורים באזור עם ביקוש גבוה עשויה להיבחן אחרת ממגרש, נכס מסחרי, מחסן, משרד או נכס בעל מאפיינים משפטיים מורכבים. לכל סוג נכס יש שוק שונה, רמת סחירות שונה ועלויות מימוש שונות, ולכן גם שיעור המימון עשוי להשתנות.
הגורם השלישי הוא מצב האשראי של הלווה. גוף חוץ בנקאי יכול לבחון את ההכנסות, התחייבויות קיימות, היסטוריית האשראי, מטרת ההלוואה ויכולת ההחזר. גם כאשר הנכס בעל שווי משמעותי, אין בכך לבדו כדי להבטיח את אישור ההלוואה. תנאי העסקה נקבעים לפי התמונה הפיננסית המלאה.
כיצד משכנתא קיימת משפיעה על סכום ההלוואה?
כאשר הנכס כבר משועבד לבנק, יש משמעות לדרגת השעבוד של הגוף החדש. לדוגמה, אדם שבבעלותו נכס בשווי שני מיליון שקלים ועליו משכנתא של מיליון שקלים אינו נמצא באותו מצב כמו בעל נכס נקי משעבוד. במקרה הראשון כבר קיים חוב משמעותי המובטח באמצעות אותו נכס.
אם הגוף החוץ בנקאי קובע תקרת מימון של 80%, סך ההתחייבויות המובטחות בנכס לא יכול להתעלם מהמשכנתא הקיימת. במקרה של נכס בשווי שני מיליון שקלים, 80% הם 1.6 מיליון שקלים. אם כבר קיימת משכנתא של מיליון שקלים, המרווח התיאורטי עד 80% עומד על 600 אלף שקלים, לפני בחינת יתר התנאים והעלויות.
החישוב הזה חשוב במיוחד כאשר מדובר בהלוואה נוספת כנגד נכס קיים. צריך לבדוק לא רק כמה כסף רוצים לקבל, אלא כמה חוב כבר קיים ומה תהיה רמת המימון הכוללת לאחר ההלוואה. כך ניתן להבין אם הבקשה מתאימה למדיניות הגוף המממן ולרמת הסיכון של העסקה.
מה ההבדל בין שעבוד ראשון לשעבוד בדרגה נוספת?
שעבוד ראשון מעניק למלווה קדימות ביחס לנושים בעלי שעבודים מאוחרים יותר על אותו נכס. כאשר נכס נקי משעבודים, ניתן לרשום עליו שעבוד ראשון לטובת המלווה, בכפוף למסמכים ולבדיקות המשפטיות הנדרשות.
לעומת זאת, כאשר כבר קיימת משכנתא או בטוחה אחרת על הנכס, מימון נוסף עשוי להתבצע באמצעות שעבוד בדרגה שנייה או באמצעות מבנה מימוני אחר. במקרה כזה המלווה החדש צריך להביא בחשבון את הזכויות של בעל השעבוד הקודם ואת סדר הקדימויות במקרה של מימוש.
דרגת השעבוד יכולה להשפיע על שיעור המימון, הריבית והתנאים. הסיבה פשוטה: ככל שהמלווה נמצא בעמדה פחות בכירה ביחס לנכס, הסיכון שלו עשוי להיות גבוה יותר. לכן, לא מספיק לדעת מה שווי הנכס; חשוב לבדוק גם מי מחזיק בזכויות הקיימות ומהו היקף החוב שכבר מובטח באמצעותו.
שיעורי מימון אפשריים לפי מבנה העסקה
| מבנה מימון | שיעור מימון אפשרי | גורמים מרכזיים |
| הלוואה בנקאית לכל מטרה כנגד דירת מגורים | לרוב עד 50% לפי מגבלת הבסיס | רגולציה, הכנסות, שווי הנכס |
| מימון בנקאי במסגרת הקלות רלוונטיות | עשוי להגיע לשיעורים גבוהים יותר בתנאים שנקבעו | תנאי ההוראה, סכום ההלוואה והחוב הקיים |
| מימון חוץ בנקאי בשעבוד נכס | לעיתים 60%–80% | סוג הנכס, שווי, אשראי ויכולת החזר |
| עסקאות חוץ בנקאיות בעלות מאפיינים מתאימים | במקרים מסוימים עד 80%–90% | חיתום פרטני, נכס, דרגת שעבוד וסיכון |
| נכס עם שעבוד קודם | תלוי במימון הכולל | יתרת המשכנתא, דרגת השעבוד ושווי הנכס |
האם אפשר לקבל 90% מימון על נכס?
במקרים מסוימים קיימים בשוק החוץ בנקאי מסלולים שבהם מפורסם שיעור מימון של עד 90% משווי הנכס. אס. אר. אקורד מציינת באתר שלה אפשרות למימון חוץ בנקאי שיכול להגיע עד 80% ואף 90% משווי הנכס במקרים מסוימים.
עם זאת, 90% הוא שיעור מימון גבוה מאוד. אם נכס שווה מיליון שקלים וההלוואה היא 900 אלף שקלים, נשאר פער של 100 אלף שקלים בלבד בין החוב לבין שווי הנכס, לפני התחשבות בעלויות מימוש, הוצאות עסקה ושינויים אפשריים בשווי.
לכן, שיעור כזה עשוי להיות רלוונטי רק לעסקאות שעומדות בקריטריונים המתאימים של הגוף המממן. אין לראות בפרסום של שיעור מקסימלי הבטחה לקבלת אותו שיעור. יש לבדוק את הנכס, המסמכים, ההכנסות וההתחייבויות לפני שניתן לקבוע את הסכום הריאלי.
איך שמאות משפיעה על גובה ההלוואה?
שמאות היא אחד המרכיבים המרכזיים בקביעת שווי הנכס כאשר המלווה דורש הערכת שמאי. בנק ישראל מסביר כי הערכת שמאי משמשת במקרים שבהם הבנק דורש זאת לצורך קביעת שיעור המימון.
לדוגמה, אם בעל הנכס מעריך שהנכס שווה 2 מיליון שקלים, אך השמאי קובע שווי של 1.8 מיליון שקלים, חישוב המימון עשוי להתבסס על השווי המאושר ולא על ההערכה האישית של בעל הנכס. פער כזה יכול להפחית את סכום ההלוואה האפשרי.
מצד שני, נכס בעל שווי מוכח, מסמכים תקינים ומאפיינים שקל להעריך ולממש עשוי להקל על תהליך החיתום. לכן, לפני הגשת בקשה, כדאי להכין מסמכים הקשורים לנכס, לרבות מסמכי זכויות, פרטי משכנתאות קיימות ומידע רלוונטי נוסף שהמלווה עשוי לבקש.
האם מצב האשראי משפיע גם כאשר יש נכס?
נכס מהווה בטוחה משמעותית, אך הוא אינו מבטל את הצורך בבדיקת הלווה. הגוף המממן רוצה לדעת לא רק מה ניתן לממש במקרה של כשל, אלא גם האם קיימת יכולת סבירה לעמוד בתשלומים לאורך חיי ההלוואה.
מצב אשראי מורכב עשוי להוביל לבחינה שונה של העסקה. במקרים מסוימים ניתן לבנות פתרון חוץ בנקאי גם כאשר הבנק אינו מאשר אשראי, אך התנאים נקבעים לפי רמת הסיכון. יש הבדל בין מצב שבו קיימת בעיית תזרים זמנית לבין מצב שבו קיימות התחייבויות רבות ללא מקור ברור להחזר.
גם מטרת ההלוואה חשובה. מימון לרכישת ציוד, סגירת חוב יקר, השקעה בעסק או השלמת עסקה יכולים להיבחן באופן שונה. ככל שמטרת ההלוואה ברורה ומגובה בתוכנית החזר מסודרת, ניתן להציג למלווה תמונה מלאה יותר של העסקה.
האם שיעור מימון גבוה תמיד עדיף?
שיעור מימון גבוה מאפשר לקבל סכום גדול יותר ביחס לשווי הנכס, אך הוא גם מגדיל את החוב. לכן, אין לבחון רק את השאלה כמה אפשר לקבל, אלא גם כמה נכון לקחת.
נניח שנכס שווה מיליון וחצי שקלים. מימון של 60% משמעותו הלוואה של 900 אלף שקלים, בעוד מימון של 80% משמעותו 1.2 מיליון שקלים. ההבדל הוא 300 אלף שקלים, אך גם ההחזר החודשי והעלות הכוללת עשויים להיות גבוהים יותר בהתאם לריבית ולתקופת ההלוואה.
כאשר מטרת ההלוואה היא לפתור צורך נקודתי, כדאי להגדיר מראש את הסכום הנדרש ולא לבקש את המקסימום האפשרי רק משום שהנכס מאפשר זאת. מימון מדויק יכול לצמצם את החוב ולשמור על מרווח ביטחון גדול יותר לאורך התקופה.
מה צריך לבדוק לפני חתימה על הלוואה חוץ בנקאית?
הבדיקה הראשונה היא העלות הכוללת. אין להסתפק בהסתכלות על הריבית בלבד. יש לבדוק גם עמלות, הוצאות נלוות, עלויות הקשורות לשמאות ולרישום, תנאי פירעון מוקדם וכל חיוב נוסף שמופיע בהסכם.
הבדיקה השנייה היא מבנה ההחזר. יש לבדוק מהו התשלום החודשי, האם קיימת הצמדה, האם הריבית קבועה או משתנה, ומה קורה במקרה של פירעון מוקדם. חשוב שההחזר יתאים לתזרים האמיתי ולא רק להכנסה החודשית בתקופה הנוכחית.
הבדיקה השלישית היא הבטוחה עצמה. כאשר משעבדים נכס, יש להבין מה נרשם, באיזו דרגה, מהן ההתחייבויות הנלוות ומה קורה במקרה של אי עמידה בתשלומים. שעבוד הוא התחייבות משמעותית ולכן חשוב לקרוא את מסמכי ההלוואה ולהבין את המשמעויות המשפטיות לפני חתימה.
מתי הלוואה חוץ בנקאית כנגד נכס עשויה להתאים?
הלוואה חוץ בנקאית כנגד נכס עשויה להתאים כאשר קיים נכס בעל שווי משמעותי, אך אין אפשרות או רצון לקבל את מלוא המימון מהמערכת הבנקאית. הדבר יכול להיות רלוונטי לעסק שזקוק להון לצורך פעילות, לבעל נכס המעוניין לאחד התחייבויות או למי שנדרש למימון מהיר במסגרת עסקה מוגדרת.
היתרון המרכזי הוא האפשרות לבחון את הנכס כחלק מרכזי מהעסקה. כאשר קיימת בטוחה משמעותית, ניתן לעיתים לבנות פתרון אשראי שאינו מבוסס רק על מסגרת האשראי הבנקאית הקיימת.
עם זאת, יש לבחון האם המימון באמת פותר את הבעיה או רק דוחה אותה. אם ההלוואה משמשת לסגירת חובות ללא שינוי בתזרים או במקור ההחזר, ייתכן שהבעיה הפיננסית תישאר. לכן, חשוב להתאים בין מטרת ההלוואה לבין מקור ההחזר הצפוי.
מה ההבדל בין הלוואה חוץ בנקאית לבין משכנתה רגילה?
משכנתה בנקאית פועלת בתוך מערכת רגולטורית וכללים מוגדרים של הבנקים. בנק ישראל מגביל את שיעורי המימון בהלוואות לדיור בהתאם לסוג העסקה, ובמקביל הבנק בוחן את יכולת ההחזר ואת נתוני הלווה.
הלוואה חוץ בנקאית כנגד נכס יכולה להציע מבנה מימון שונה, ובחלק מהמקרים שיעור מימון גבוה יותר. גופים שונים בשוק מציגים שיעורי מימון של עד 80% ואף יותר בעסקאות מסוימות, אך התנאים משתנים בין המלווים.
ההבדל אינו מסתכם באחוז המימון. יש להשוות גם את הריבית, התקופה, ההחזר החודשי, העמלות, דרגת השעבוד ותנאי הפירעון. רק לאחר בחינת כל הפרמטרים ניתן להבין את המשמעות הכלכלית של ההצעה.
כיצד לחשב באופן ראשוני את סכום ההלוואה האפשרי?
החישוב הבסיסי פשוט: מכפילים את שווי הנכס בשיעור המימון שאושר. לדוגמה, נכס בשווי 1.5 מיליון שקלים עם שיעור מימון של 70% מאפשר מסגרת תיאורטית של עד 1.05 מיליון שקלים, לפני קיזוז חובות קיימים ובכפוף לאישור המלווה.
אם קיימת משכנתא של 500 אלף שקלים, אין פירוש הדבר שניתן לקבל מיליון שקלים נוספים. במקרה של תקרת מימון כוללת של 70%, החוב הכולל המובטח בנכס צריך להיבחן ביחס ל-1.05 מיליון השקלים, ולכן המרווח התיאורטי להלוואה נוספת יהיה 550 אלף שקלים.
זהו חישוב ראשוני בלבד. בפועל, המלווה יכול לקבוע שיעור נמוך יותר או סכום שונה לאחר בחינת השמאות, סוג הנכס, יכולת ההחזר, דרגת השעבוד והמסמכים המשפטיים. לכן כדאי לראות בחישוב כלי לתכנון ולא כאישור אשראי.
איך לבחור את שיעור המימון המתאים?
הבחירה צריכה להתחיל מהצורך הכספי ולא מהשאלה מהו הסכום המקסימלי שהמלווה מוכן לתת. אם הצורך הוא 400 אלף שקלים, אין בהכרח הצדקה להגדיל את החוב ל-700 אלף שקלים רק משום שהנכס מאפשר זאת.
לאחר הגדרת הסכום יש לבחון את ההחזר החודשי. בנק ישראל מציין כי שיעור החזר גבוה ביחס להכנסה משקף רמת סיכון גבוהה יותר במסגרת אשראי בנקאי, ולכן חשוב בכל מקרה לבחון את יכולת ההחזר באופן שמרני.
במימון עסקי יש לבחון גם את תזרים המזומנים העתידי. אם ההלוואה נועדה להרחבת פעילות, רכישת ציוד או גישור על פערי תשלום, כדאי לבדוק מתי צפויה ההכנסה שממנה יוחזר החוב. התאמת תקופת ההלוואה למקור ההחזר יכולה להיות משמעותית לא פחות משיעור המימון עצמו.
אחוז המימון המקסימלי שניתן לקבל במסגרת שעבוד נכס חוץ בנקאי אינו מספר אחיד לכל הלווים והנכסים. בשוק קיימים גופים המציעים מימון של 70%, 80% ואף עד 90% בעסקאות מסוימות, כאשר שיעור המימון נקבע לפי סוג הנכס, שוויו, דרגת השעבוד, החובות הקיימים, מטרת ההלוואה ויכולת ההחזר.
לפני קבלת החלטה כדאי להשוות בין מספר הצעות ולבדוק את העלות הכוללת, ההחזר החודשי, תקופת ההלוואה, דרגת השעבוד ותנאי הפירעון. מימון גבוה יותר יכול לספק נזילות משמעותית, אך הוא גם מגדיל את החוב ואת החשיפה של הנכס. כאשר בוחנים שעבוד נכס חשוב להבין את מלוא המשמעות של הבטוחה ואת התנאים הנלווים אליה לפני חתימה על הסכם.
